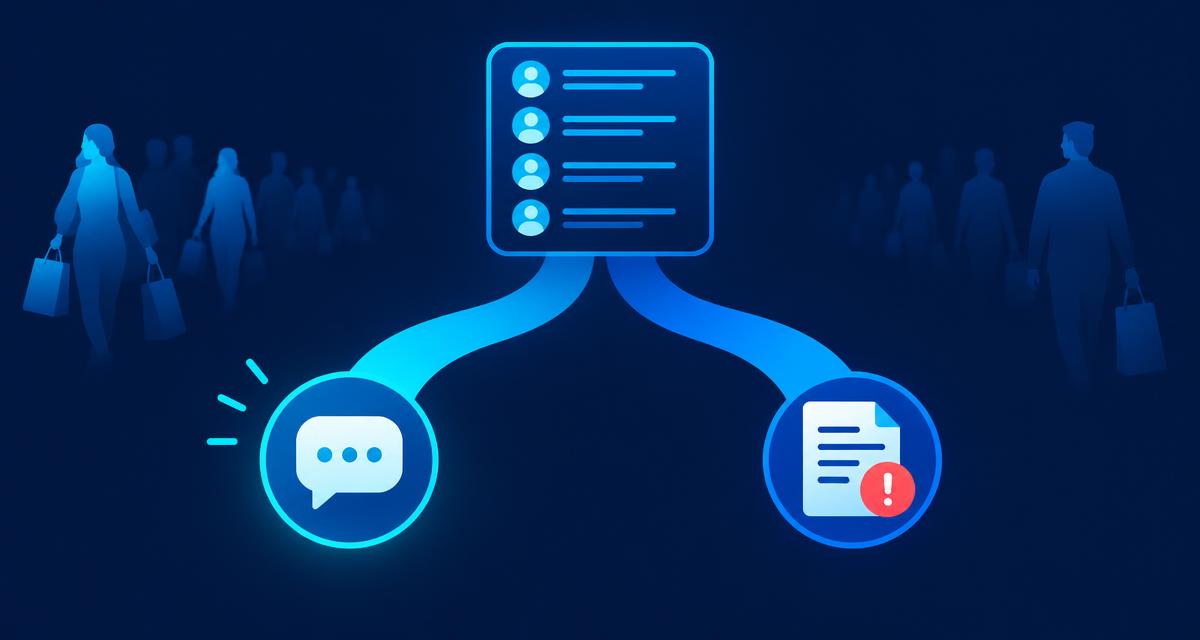
Clientes inativos são tratados como um grupo só: "mandar uma promoção para quem não compra há tempo". Só que dentro desse grupo há duas pessoas diferentes. Uma esfriou — comprava, gostava e sumiu. A outra está devendo, e sumiu porque o crédito bloqueou ou porque está evitando a loja. A primeira quer um motivo para voltar. A segunda quer uma conversa sobre a parcela.
Mandar a mesma mensagem para as duas é o erro mais comum — e o mais caro. O cliente que esfriou recebe uma cobrança que não pediu. Já o que está devendo recebe "20 % de desconto na próxima compra" com três parcelas atrasadas. Este artigo mostra como medir quantos são e como separar um do outro. E também o que fazer com cada um — e quando.
O que é um cliente inativo?
Cliente inativo é quem já comprou na loja e passou mais de X dias sem comprar, com X definido pela própria loja. Em geral, 60 a 90 dias no varejo de moda, 30 no consumo diário e 180 ou mais em compra rara. Não é quem nunca comprou (esse é lead). É quem estava ativo e cruzou a régua.
Régua de inatividade é o número de dias sem compra a partir do qual a loja considera o cliente inativo. Ela é uma decisão, não um número de mercado: depende do ciclo do produto.
Duas regras evitam que a régua minta. Primeiro, ela é por loja: quem comprava na unidade A e passou a comprar na B sumiu da A, não da marca. Segundo, ela é medida no mês fechado: a compra de 1º de outubro não "salva" setembro. Cada mês é um retrato, e o retrato não se reescreve. No ERP da Mheads a régua é um parâmetro da empresa (60 dias por padrão), replicado para todas as lojas do grupo. A apuração fecha o mês sozinha.
Como saber quantos clientes inativos a loja tem — e quem são?
Contando, mês a mês, três movimentos: quantos clientes cruzaram a régua (inativados), quantos voltaram a comprar depois de cruzá-la (reativados) e quantos fizeram a primeira compra (entradas). Numa rede real, em seis meses: 8.868 inativados, 5.814 reativados e 3.664 entradas — saldo positivo de 610. A loja perde muita gente, mas recupera bastante.
O número que importa não é o total. É a relação entre inativados e reativados, acompanhada todo mês. Quando os reativados param de acompanhar os inativados, a base está encolhendo. E isso aparece meses antes de chegar ao caixa.
E cada inativado é uma linha com nome, telefone, última compra, o que comprou e quem o atendeu por último. Na mesma rede, um vendedor tinha aproveitamento de 79 %: de cada 100 clientes atendidos, 79 seguiam comprando. A média da loja era 60 %. Ou seja, a diferença de retenção entre vendedores é maior do que a diferença de venda. Sobre a leitura por safra (quantos de janeiro voltam em fevereiro, março, abril), veja clientes não voltam a comprar? como descobrir quem parou.
Cliente inativo ou cliente inadimplente: como saber a diferença?
Cruzando a lista de inativos com o crediário. Cliente inativo sem título em aberto esfriou: é caso de reativação. Cliente inativo com título vencido está impedido, pelo bloqueio do crédito ou por constrangimento. É caso de cobrança antes de qualquer campanha. Sem esse cruzamento, a loja manda promoção para quem está devendo.
Cliente inadimplente é quem tem parcela vencida e não paga. Ele pode estar ativo (comprando à vista) ou inativo; o que o define é o título, não a compra.
| o que a loja vê | o que ele é | o que fazer |
|---|---|---|
| sumiu, sem dívida | esfriou | reativar: motivo concreto para voltar, pelo vendedor que o atendia |
| sumiu, com parcela vencida | impedido | cobrar primeiro — negociar a parcela é o que reabre a porta |
| sumiu, crédito bloqueado há meses, dívida antiga | perdido para o crediário | cobrar pelo canal formal; a reativação vem depois do acordo, se vier |
| compra à vista, mas tem parcela vencida | ativo e inadimplente | cobrar sem bloquear a venda à vista; não é cliente inativo |
Por isso o sistema de gestão da Mheads traz o status do crediário na mesma lista — e também na matriz RFM. Assim, o "Em risco" com título vencido não entra na campanha de reconquista.
Quando cobrar — e como cobrar sem perder o cliente?
Cobrar começa antes do vencimento e segue uma régua de contatos, não um único aviso. Lembrete um a três dias antes da parcela vencer. Depois, cobrança automática por WhatsApp nos primeiros dias de atraso. Em seguida, ligação do vendedor e negociação com proposta pronta. Só então, passado o prazo que a loja definiu, a negativação. Cada etapa tem dia marcado.
A ordem existe por um motivo: a maioria de quem compra no crediário quer pagar. O atraso costuma ser esquecimento ou aperto do mês. Logo, o lembrete antes do vencimento resolve boa parte sem cobrar ninguém. Por isso o tom é o de quem lembra, não o de quem acusa. O Código de Defesa do Consumidor (art. 42) proíbe expor o cliente ao ridículo ou à ameaça. Além de ser lei, cobrança constrangedora perde o cliente e a parcela.
Três decisões que a régua precisa ter, por escrito:
- Quando o crédito bloqueia. Bloquear no primeiro dia de atraso trava venda de quem só esqueceu. A régua pode dizer "bloqueia só com parcela vencida há 15 dias ou mais". E pode ter exceção por cliente.
- Quando negativar. Um número de dias, o mesmo para todos, avisado antes.
- Quem não recebe cobrança automática. O cliente que já negociou pessoalmente não pode receber o disparo padrão no dia seguinte.
No ERP da Mheads, cobrar cliente pelo WhatsApp é automático: o lembrete a vencer e a cobrança de parcelas vencidas saem com os dias configurados pela loja. O bloqueio do crédito por título vencido tem régua geral e exceção por cliente. E a ficha de cada um guarda o opt-out das duas automações, para quem foi negociado à mão não receber o disparo.
Quando reativar — e o que mandar?
O melhor momento é logo depois de cruzar a régua, nos primeiros 30 dias. O cliente ainda lembra da loja, e o motivo de ter sumido ainda é recente. Depois de seis meses, a chance cai. E o que mandar é um motivo concreto, não um desconto genérico: "chegou a marca que você leva", enviado por quem o atendia.
A prioridade não é por ordem alfabética. É por valor histórico e relação longa. Na rede do exemplo, entre os 750 clientes que não compravam há mais de 24 meses, 318 tinham cinco compras ou mais. Relação longa responde melhor à reconquista do que cliente de compra única. Portanto, a lista de reativação começa pelo topo.
E a reativação é medida. Quantos dos contatados voltaram em 30 dias? Por vendedor? Sem esse número, a campanha é despesa; com ele, é a régua da próxima. Fidelizar clientes começa por não deixar os que esfriaram esperando.
Quem é responsável pelo cliente que sumiu?
O vendedor da última compra — ou o predominante, quando o cliente tem carteira definida. É ele quem conhece o cliente, tem o número no celular e sabe o que mandar. Distribuir quem sumiu por vendedor transforma a reativação em rotina de balcão. E o aproveitamento (atendidos menos perdidos, sobre atendidos) vira meta tão legítima quanto a venda.
Como montar a rotina mensal
- Defina a régua (dias sem compra) pelo ciclo do produto e aplique a todas as lojas do grupo.
- Feche o mês: quantos inativaram, quantos voltaram, quantos entraram. Acompanhe a relação.
- Cruze com o crediário: separe quem esfriou de quem está devendo. São duas listas.
- Cobre pela régua de cobrança: lembrete antes, WhatsApp nos primeiros dias, ligação, negociação, negativação no prazo avisado.
- Reative pelo vendedor, começando por valor histórico e relação longa, com motivo concreto.
- Meça em 30 dias quantos voltaram, por vendedor, e ajuste a régua.
Fazer isso à mão exige cruzar vendas por loja, título por cliente e vendedor por venda, todo mês. O sistema de gestão da Mheads fecha o mês sozinho, por loja, com o último vendedor de cada cliente. Cruza com o crediário na mesma lista, dispara lembrete e cobrança pelo WhatsApp com a régua da loja e mede a reativação. É para a pergunta "quem eu cobro e quem eu chamo de volta?" ter duas listas, e não uma.
Perguntas frequentes
Depois de quantos dias sem comprar o cliente é inativo? Depende do ciclo do produto, e a loja define: 60 a 90 dias em moda e calçados, 30 em consumo diário, 180 ou mais em móveis e óculos. O importante é fixar a régua, aplicá-la igual em todas as lojas e medir no mês fechado — assim inativado, reativado e entrada viram números comparáveis mês a mês.
Como recuperar clientes inativos? Primeiro, separar quem esfriou de quem está devendo — o segundo é caso de cobrança. Depois, agir nos primeiros 30 dias após cruzar a régua, começando por quem tem valor histórico e relação longa, com um motivo concreto para voltar, enviado pelo vendedor que o atendia. Por fim, medir quantos voltaram.
Qual a diferença entre cliente inativo e cliente inadimplente? Inativo é quem parou de comprar há mais dias que a régua da loja. Inadimplente é quem tem parcela vencida e não paga — pode estar comprando à vista ou não. Um cliente pode ser os dois. Quem está inativo por causa da dívida precisa de cobrança e negociação, não de promoção.
Quando cobrar um cliente inadimplente? Antes de virar inadimplente: lembrete um a três dias antes do vencimento. Depois, cobrança por WhatsApp nos primeiros dias de atraso, ligação em seguida, negociação com proposta pronta e negativação só no prazo que a loja definiu e avisou. Cada etapa com dia marcado, sempre em horário comercial e sem constrangimento.
Como cobrar pelo WhatsApp sem perder o cliente? Com tom de lembrete, não de acusação: nome, valor, vencimento, formas de pagar e uma proposta de negociação já na mensagem. Em horário comercial, sem expor a pessoa (Código de Defesa do Consumidor, art. 42). E quem já negociou pessoalmente sai do disparo automático — a régua precisa ter essa exceção por cliente.
De quem é o cliente que parou de comprar? Do vendedor da última compra, ou do vendedor predominante quando há carteira definida. Ele conhece o cliente e sabe o que mandar. Distribuir os inativos por vendedor e medir o aproveitamento de cada um (atendidos menos perdidos) transforma a reativação em rotina de balcão, com meta.